「こどもNISAが始まるらしいけど、いつから?」
「子どもがいる家庭なら、やった方がいいの?」
そんな話を耳にする機会が増えてきました。
こどもNISAは、2027年から始まる予定の子ども向けのNISA制度です。
これまでNISAは18歳以上が対象でしたが、2027年からは0~17歳にも「つみたて投資枠」が広がります。年間投資枠は60万円、非課税保有限度額は600万円です。
とはいえ、「教育費を全部こどもNISAにした方がいい?」というと、それはまた別の話。
投資なので、必要なときにお金が増えているとは限りません。
まだスタートまで時間がある今だからこそ、アラフォー・アラフィフ、40代・50代の親世代にもわかりやすく、こどもNISAの仕組みと注意点を整理してみます。
こどもNISAとは?2027年から始まる新しいNISA
「こどもNISA」という名前を見て、「昔あったジュニアNISAが復活するの?」
と思った人もいるかもしれません。
今回の制度は、現在のNISAのつみたて投資枠を0~17歳まで利用できるようにするものです。
金融庁の資料では、子どもの将来に向けた長期・積立・分散投資を支援し、教育費などへの活用を想定した制度として示されています。
対象となるのは、つみたて投資枠の基準を満たした一定の投資信託など。
大人のNISAにある「成長投資枠」を子どもが利用する制度ではありません。
「子どものためなら、どんな株でも非課税で買える」という制度ではないので、ここは覚えておきたいところです。
こどもNISAはいつから?対象は何歳から何歳まで?
開始は2027年。対象は0歳から17歳までです。
つまり、小さな子どもがいる家庭だけの制度ではありません。
たとえば現在40代・50代で、中学生や高校生の子どもがいる家庭でも、年齢によっては対象になります。
18歳になると、成人向けのNISAへつながる仕組みになっています。
「うちの子はもう大きいから関係ないかな?」と思っていたアラフォー・アラフィフ世代も、
一度子どもの年齢と制度開始時期を確認しておいてよさそうです。
こどもNISAの上限はいくら?年間投資枠と非課税保有限度額
こどもNISAの年間投資枠は60万円、非課税で保有できる上限は600万円です。
年間60万円と聞くと、「月5万円くらい積み立てるのかな?」と思いますが、
これはあくまで1年間に投資できる上限額。
毎月決まった金額を積み立てる必要はなく、家計に合わせて金額を決められます。
子どものためのお金はできるだけ準備しておきたいもの。でも40代・50代になると、教育費だけでなく、自分たちの老後資金もそろそろ気になります。
もちろん、急な出費に備えて手元に残しておくお金も必要です。
「年間60万円の枠をどこまで使うか」より、「わが家はいくらなら無理なく続けられるか」で考える方が現実的。
月1万円でも2万円でも、家計に合った金額から考えてみるとよさそうです。
お金はいつ引き出せる?払い出しのルール
こどもNISAで少し注意したいのが、お金を引き出すタイミングです。
原則として、12歳になる年以降は教育費など子どものために使う場合に払い出しができます。
ただ、12歳になったら好きなタイミングで自由に引き出せる、というわけではありません。
払い出す際には、子ども本人の同意や、親権者から金融機関への申し出などが必要になります。
たとえば、中学・高校への進学などでまとまったお金が必要になったときに使うことが想定されています。
まだ制度が始まる前なので、実際に利用するときには、口座を開設する金融機関で最新の手続きを確認しておきましょう。
こどもNISAとジュニアNISAの違いは?
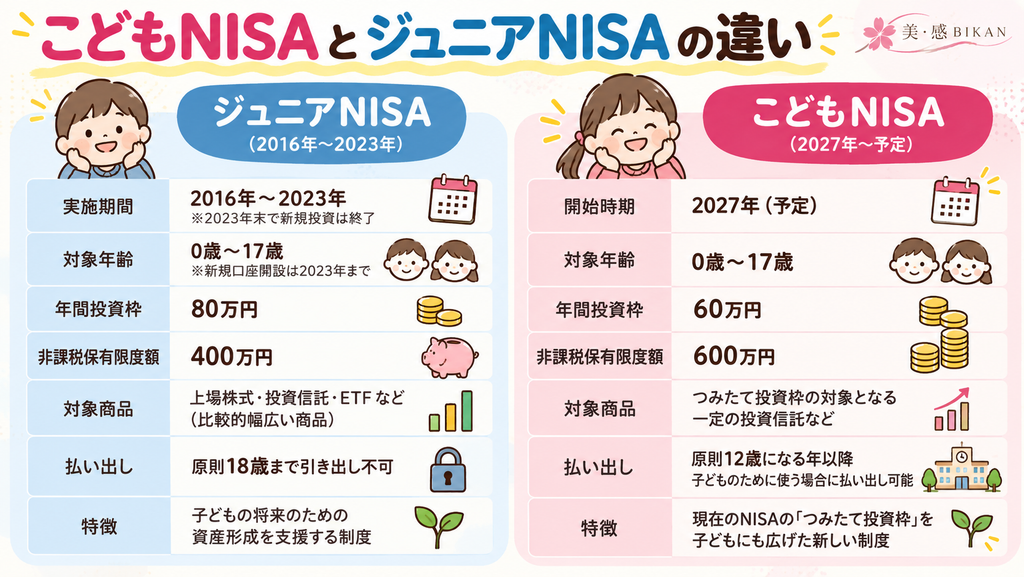
以前の「ジュニアNISA」を覚えている人も多いと思います。
ジュニアNISAは2016年に始まり、2023年末で新規投資が終了しました。
今回のこどもNISAは、そのままジュニアNISAが復活するわけではありません。
大きな違いのひとつが、現在のNISA制度の「つみたて投資枠」を子どもにも広げる仕組みになっていることです。
長期・積立・分散投資に適した一定の商品を対象に、子どもの将来に向けて資産形成をする制度として設計されています。
「昔のジュニアNISAと同じでしょ?」と思わず、新しい制度として覚えておいてくださいね。
教育費のためなら、こどもNISAを使った方がいい?
ここが一番悩むところかもしれません。
こどもNISAには、運用で得た利益が非課税になるメリットがあります。
一方で、投資には元本保証がありません。
たとえば大学進学のために200万円必要になったとき、そのタイミングで相場が大きく下がっている可能性もあります。
そのため、「教育費=すべてこどもNISA」と考える必要はありません。
預貯金などで確保するお金と、長期間運用できるお金を分けて考える方法もあります。
特に数年以内に使うことが決まっている入学金や授業料などは、「いつ必要になるお金なのか」を考えて準備しておきたいですよね。
投資は、余裕資金で行うことが基本です。
こどもNISAを40代・50代の親世代はどう考える?教育費と老後資金を整理
40代・50代、アラフォー・アラフィフ世代は、子どもの教育費がかかる時期と、自分たちの老後資金を準備する時期が重なることもあります。
「こどもNISAが始まるなら、とりあえずやっておこう」と考える前に、
一度整理しておきたいのがこれから必要になるお金と、その時期です。
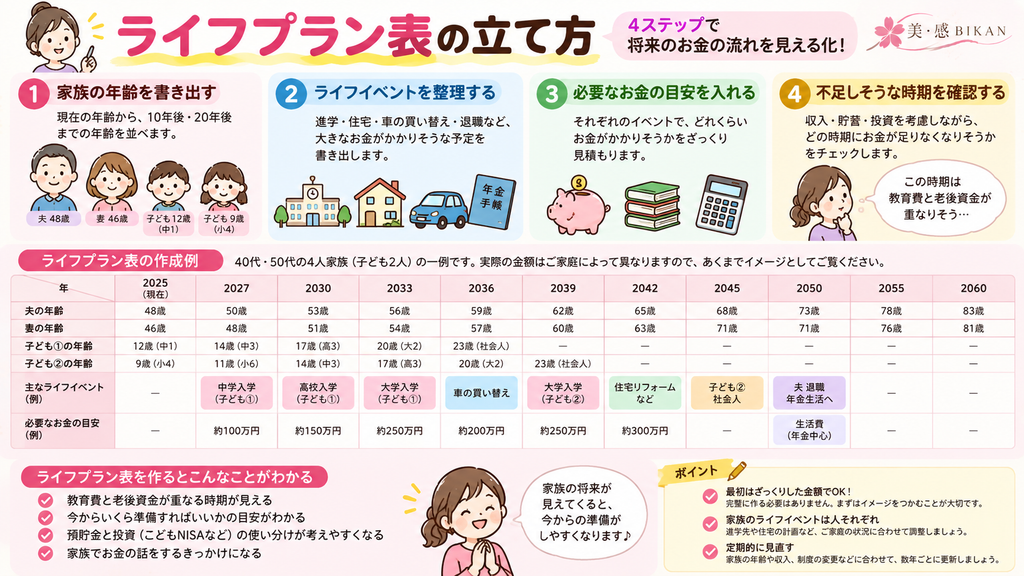
そこで作ってみたいのが、簡単なライフプラン表。
家族の年齢と一緒に、中学・高校・大学への進学、住宅ローン、車の買い替え、退職など、大きなお金が必要になりそうな予定を年ごとに書き出してみます。
そうすると、
「大学進学まであと何年?」
「そのとき自分は何歳?」
「教育費として現金はいくら残しておきたい?」
「老後資金の準備と重ならない?」
といった、これからのお金の流れが見えやすくなります。
無料|わが家のライフプラン表
「自分で一から作るのはちょっと面倒……」という方に、
書き込んで使えるライフプラン表(Excel)を用意しました。
家族の現在の年齢を入力すると、その後の年齢は自動で表示されます。
進学・住宅・車・退職などの予定を書き込みながら、これから必要になるお金を整理できます。
※登録不要・無料でダウンロードできます。
📥 ライフプラン表(Excel)を無料ダウンロード
家族の現在の年齢を入力すると、その後の年齢は自動で表示されます。進学・住宅・車・退職などの予定を書き込みながら、これから必要になるお金を整理できます。
そのうえで、預貯金として確保しておくお金と、こどもNISAで長く運用できるお金を分けて考えると、わが家に合った金額も決めやすくなります。
まとめ|こどもNISAはいつから?2027年スタートに向けて今から考えておこう
こどもNISAは2027年からスタートし、0~17歳が対象となります。
年間投資枠は60万円、非課税で保有できる上限は600万円です。
これまでのジュニアNISAとは仕組みが異なり、教育費など子どもの将来に向けたお金を準備する、新しい選択肢のひとつになります。
ただ、こどもNISAを使わなければ損をするわけではありません。
特に40代・50代、アラフォー・アラフィフ世代は、子どもの教育費と自分たちの老後資金が重なることもあります。
まずはライフプラン表などを使って、これから必要になるお金を整理してみるのもひとつです。
2027年のスタートに合わせて慌てて始めるのではなく、口座開設の方法や取扱商品などの情報がそろってから、「わが家はこどもNISAを使う?使わない?」を考えても遅くありません。
こどもNISAはいくら積み立てるのか、上限まで使うのか。
それを決めるのは、家計や教育費、老後資金を確認してからでも十分ではないかなって思います。
※本記事は制度に関する一般的な情報を紹介するもので、特定の金融商品への投資を推奨するものではありません。投資判断は、ご自身の家計状況や目的、リスクなどを確認したうえで行ってください。
コメント