「106万円の壁がなくなるらしい」
そんなニュースを見て、
「じゃあ、もう扶養を気にせず働いていいの?」
と思った人もいるのではないでしょうか。
特に扶養内で働いていると、「あと何時間働ける?」「今月はシフトを減らした方がいい?」と、年収を気にする場面がありますよね。
2026年10月から、いわゆる「106万円の壁」に関係するルールが変わる予定です。
ただし、106万円の壁がなくなる=扶養の壁が全部なくなる、ではありません。
130万円の壁はどうなるのか、社会保険に入るのはどんな人なのか。
制度の話は難しく見えますが、「結局、私の働き方はどうなる?」という目線で整理してみます。
そもそも「106万円の壁」って何?
「106万円を超えると税金が高くなるんでしょ?」
と思っている人もいるかもしれませんが、106万円の壁は主に健康保険・厚生年金といった社会保険への加入に関係するものです。
現在、一定規模以上の会社で働くパート・アルバイトの人は、
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8.8万円以上
- 学生ではない
などの条件を満たすと、勤務先の健康保険・厚生年金に加入します。
この「月額8.8万円」を年収に換算した目安が約106万円。
そのため、社会保険料の負担で手取りが減ることを避けようと、勤務時間を調整する人もいました。
これが、よく耳にする「106万円の壁」です。
2026年10月から「106万円の壁」はどう変わる?
2026年10月に予定されているのが、
「月額8.8万円以上」という賃金要件の撤廃です。
つまり、「106万円を超えたかどうか」ではなく、
週の所定労働時間など別の条件で社会保険への加入を判断する方向へ変わります。
日本年金機構も、最低賃金以上で週20時間以上働く場合、月額8.8万円以上となるため、この賃金要件を2026年10月に撤廃すると案内しています。
ここで間違えたくないのが、
「106万円という収入基準がなくなる」のであって、「社会保険に入らなくてよくなる」わけではない
ということ。
むしろ働き方によっては、これまで以上に「年収」ではなく週に何時間働くかを確認することになりそうです。
じゃあ扶養を気にしなくていい?「130万円の壁」は別の話
ここ、ややこしいですよね。
「106万円の壁がなくなるなら、130万円まで気にしなくていいの?」
……とはならないんです。
106万円の壁と130万円の壁は別もの。
106万円の壁は、一定の条件で勤務先の健康保険・厚生年金に加入する基準として使われてきたもの。
一方の130万円の壁は、配偶者などの社会保険上の扶養に関係する収入基準です。
厚生労働省も、この2つを別の「年収の壁」として説明しています。
だから、
「106万円の壁がなくなる=130万円の壁もなくなる」ではありません。
この違いだけでも覚えておくと、ニュースを見たときに「結局どっちの話?」と混乱しにくくなります。
私はどうなる?2026年10月からの社会保険を簡単チェック
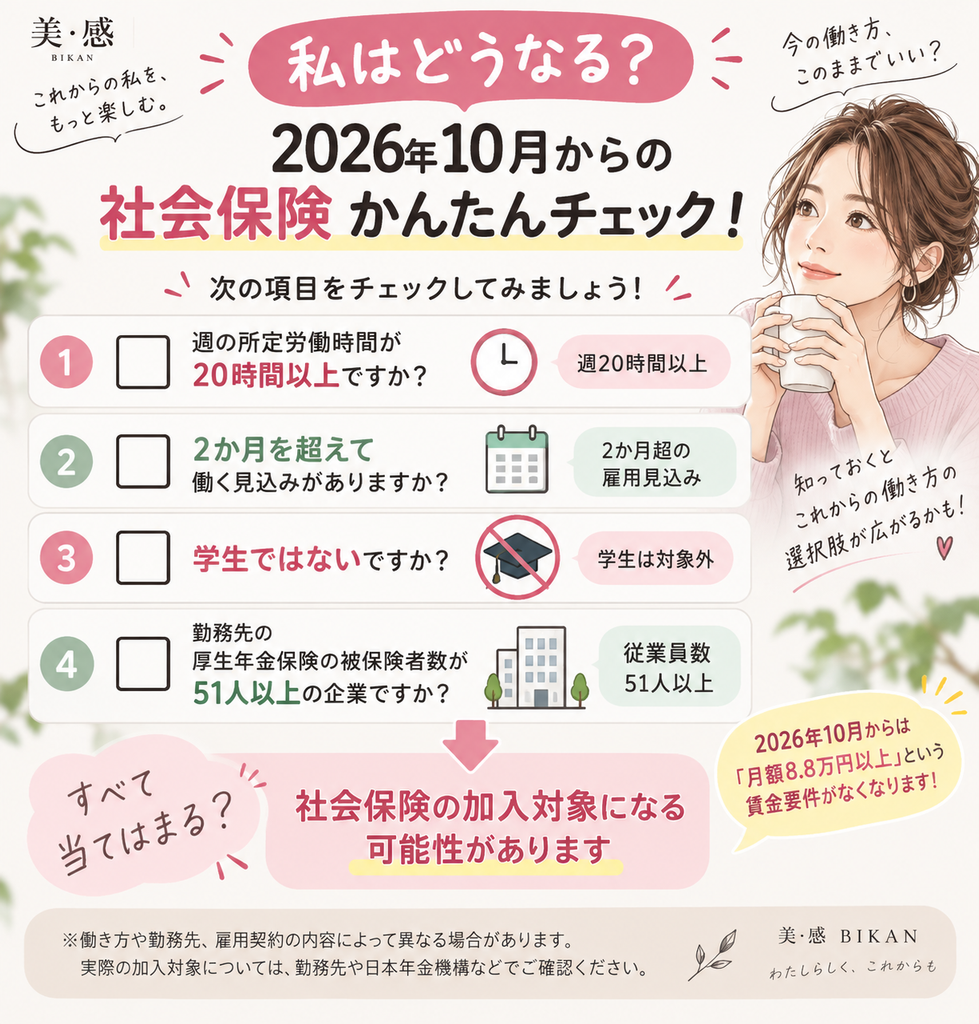
では、自分の場合はどうなのか。
2026年10月時点で、パート・アルバイトとして短時間勤務している人なら、まず確認したいのはこのあたりです。
□ 週の所定労働時間が20時間以上?
□ 2か月を超えて働く見込みがある?
□ 学生ではない?
□ 勤務先は厚生年金保険の被保険者が51人以上の企業?
すべて当てはまる場合は、勤務先の健康保険・厚生年金の加入対象になる可能性があります。
そして2026年10月からは、ここにあった「月額8.8万円以上」というチェック項目がなくなる予定です。
なお、会社の規模に関する条件も今後ずっと51人以上のままではありません。
2027年10月から36人以上、2029年10月から21人以上へと段階的に対象が広がり、2035年10月には企業規模要件そのものが撤廃される予定です。
「今は対象じゃないから関係ない」と思っている人も、数年後には状況が変わる可能性があります。
※働き方や勤務先によって扱いが異なる場合があります。実際の加入対象については、勤務先や日本年金機構などで確認してください。
社会保険に入ると手取りは減る?
ここが一番気になるところかもしれません。
社会保険に加入すると、給与から健康保険料や厚生年金保険料が引かれるため、加入前と比べて目の前の手取りが減ることがあります。
「だったら扶養内の方が得じゃない?」
と思いますよね。
でも、手取りだけで「損・得」を決めるのは少し早いかもしれません。
厚生年金に加入すると、保険料は勤務先と本人が負担し、将来受け取る年金にも厚生年金が上乗せされます。
健康保険でも、病気やけがで仕事を休み、一定の条件を満たした場合に受け取れる傷病手当金など、扶養に入っているときとは違う保障があります。
もちろん、毎月の家計にとって「今の手取り」は大事。
一方で40代・50代になると、これから受け取る年金や、もし働けなくなったときの保障も少し気になってくる年代です。
今いくら残るかと、これからどんな保障を持つか。
両方を見ながら考えたいところです。
アラフォー・アラフィフこそ「いくらまで働く?」を考え直すタイミングかも
アラフォー・アラフィフになると、働き方が変わる人も少なくありません。
子育てが少し落ち着いたり、逆に教育費が一番かかる時期だったり。
「もう少し仕事を増やしたい」
「老後のお金もそろそろ気になる」
「できれば今のうちに収入を増やしておきたい」
そんなことを考え始める時期でもあります。
これまでは「106万円を超えないように」と、年末が近づくとシフトを減らしていた人もいるでしょう。
でも制度が変われば、「壁の手前で止める」だけが働き方の選択肢ではなくなってきます。
もちろん、家事や家族との時間、体力、今必要なお金は人それぞれ。
だから「社会保険に入った方がお得」「扶養内の方がお得」と一括りにはできません。
せっかく制度が変わるなら、
私はこれから、どのくらい働きたいんだろう?
と一度考えてみる。
40代・50代にとっては、そんなきっかけにしてもいいのかもしれません。
まとめ|「106万円の壁がなくなる=扶養の壁が全部なくなる」ではない
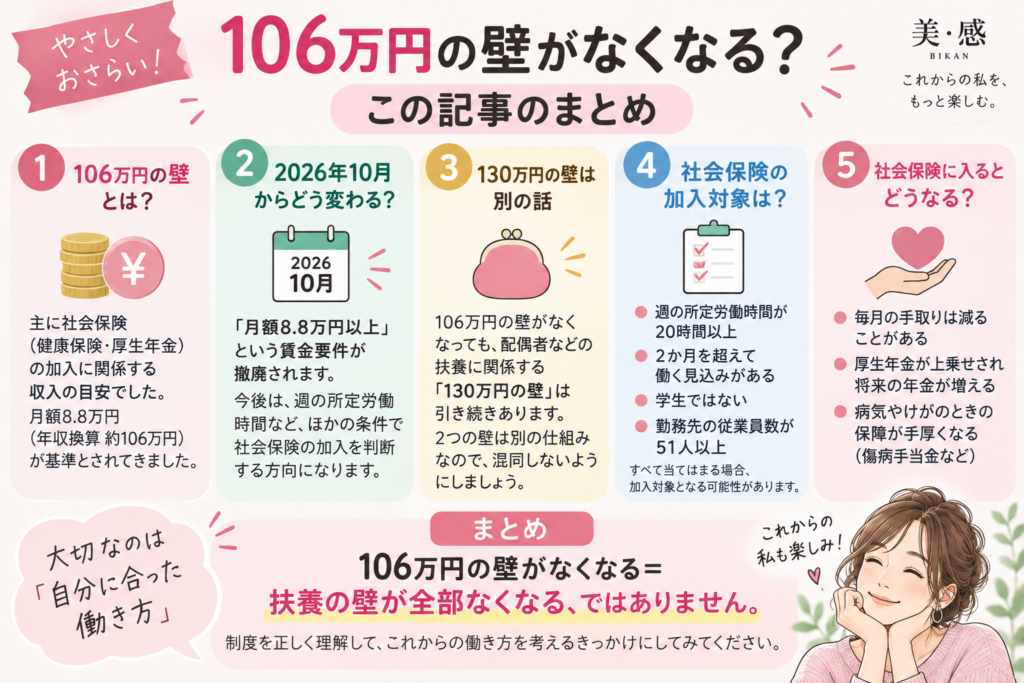
2026年10月に予定されているのは、社会保険の加入条件にあった「月額8.8万円以上(年収約106万円)」という賃金要件の撤廃です。
でも、106万円の壁がなくなる=扶養の壁が全部なくなる
という意味ではありません。
130万円の壁は別の仕組みですし、週の所定労働時間や勤務先の規模など、社会保険の加入に関係する条件もあります。
「壁がなくなるなら、もっと働いた方がいい?」
その答えは、みんな同じではありません。
今の手取りを優先したいのか、収入を増やしたいのか、これからの年金や保障まで考えるのか。
制度が変わる今だからこそ、自分にちょうどいい働き方を考えてみるタイミングなのかもしれません。
コメント